Tribune de Stéphane Marchal, expert en performance, conduite du changement et durabilité, ancien directeur financier et partner en cabinet de conseil.
Sommaire
Un indicateur de plus n’est pas un pilotage de plus
Ce que le financier voit trop tard
Ce que dit la théorie du pilotage
Un indicateur est une règle de décision
Les cinq conditions d’un bon indicateur
Mesurer ce qui oblige à décider
“Un indicateur de plus n’est pas nécessairement un pilotage de plus.”
“Que ferions-nous différemment si cet indicateur évoluait ?”
Stéphane Marchal
Partner chez Julhiet Sterwen
A propos de l’auteur
Partner chez Julhiet Sterwen, Stéphane Marchal pilote depuis plus de 25 ans des transformations stratégiques et opérationnelles en France et à l’international, notamment dans les services financiers, le secteur public, la distribution et les médias. Son travail croise performance, conduite du changement et exigences de durabilité. Il accompagne les banques dans l’évolution de leurs modèles, la gestion des risques et la création de valeur liée aux transitions.
Un indicateur de plus n’est pas un pilotage de plus
Les indicateurs non financiers ne valent pas par ce qu’ils mesurent, mais par les arbitrages qu’ils permettent.
Cette idée est décisive à un moment où les entreprises n’ont jamais autant produit de données, du pipe commercial au churn, en passant par l’engagement, la sécurité, la fiabilité fournisseurs, l’empreinte carbone, la diversité, la cybersécurité et la réputation.
Les tableaux de bord se sont enrichis sous l’effet de la professionnalisation du management, de la transformation digitale, des attentes clients, de la CSRD et des standards internationaux de durabilité. Mais cette abondance crée une illusion, celle de croire que l’on pilote mieux parce que l’on mesure davantage.
Un indicateur de plus n’est pas nécessairement un pilotage de plus. Il peut devenir une charge administrative, une preuve de conformité, un chiffre commenté en comité sans jamais modifier une décision. La vraie question n’est donc plus de savoir quels indicateurs non financiers suivre. Elle est de savoir quels indicateurs changent réellement nos arbitrages stratégiques.
Les indicateurs non financiers ne sont pas seulement des indicateurs ESG
Une confusion s’est installée, celle d’assimiler les indicateurs non financiers aux seuls indicateurs ESG.
C’est compréhensible, tant la CSRD, les ESRS, les investisseurs et les débats sur la durabilité ont mis en avant le climat, la biodiversité, les enjeux sociaux et la gouvernance. Mais l’ESG n’est qu’une partie du champ.
Les indicateurs non financiers couvrent l’ensemble des déterminants de performance qui ne s’expriment pas directement en euros, de la conversion commerciale au turn-over critique, en passant par le taux de défauts, la dépendance mono-source, le time-to-market, la dette technique, les incidents éthiques, le carbone et la diversité.
Leur point commun n’est donc pas d’être « extra-financiers » au sens étroit. Il est de rendre visibles les conditions de la performance future avant qu’elles ne se traduisent dans les comptes. En ce sens, beaucoup d’indicateurs dits non financiers sont en réalité des indicateurs pré-financiers.
Ce que les chiffres financiers voient trop tard
Les indicateurs financiers restent indispensables. Ils disent la rentabilité, la trésorerie, la solvabilité, la productivité du capital. Mais ils décrivent souvent les conséquences avant d’en révéler les causes.
Une entreprise peut afficher une croissance rentable tout en accumulant des signaux faibles, une baisse du taux de conversion sur un segment stratégique, une hausse du churn, un turn-over sur des compétences critiques, un retard d’innovation, des incidents fournisseurs, une dette technique croissante, une exposition carbone mal anticipée. Le compte de résultat peut rester solide alors même que les conditions de la performance future se fragilisent.
Un exemple, volontairement simplifié, illustre le mécanisme. Un groupe de services B2B affiche une marge stable pendant trois exercices, tandis que son churn sur les comptes stratégiques progresse discrètement, masqué par l’acquisition de nouveaux clients.
Suivi comme indicateur d’arbitrage, et non comme statistique commerciale parmi d’autres, le churn aurait déclenché un plan de rétention deux exercices plus tôt, à un coût sans commune mesure avec celui de la reconquête.
Le jour où l’effet se lit dans le chiffre d’affaires récurrent, le mal est fait depuis dix-huit mois.
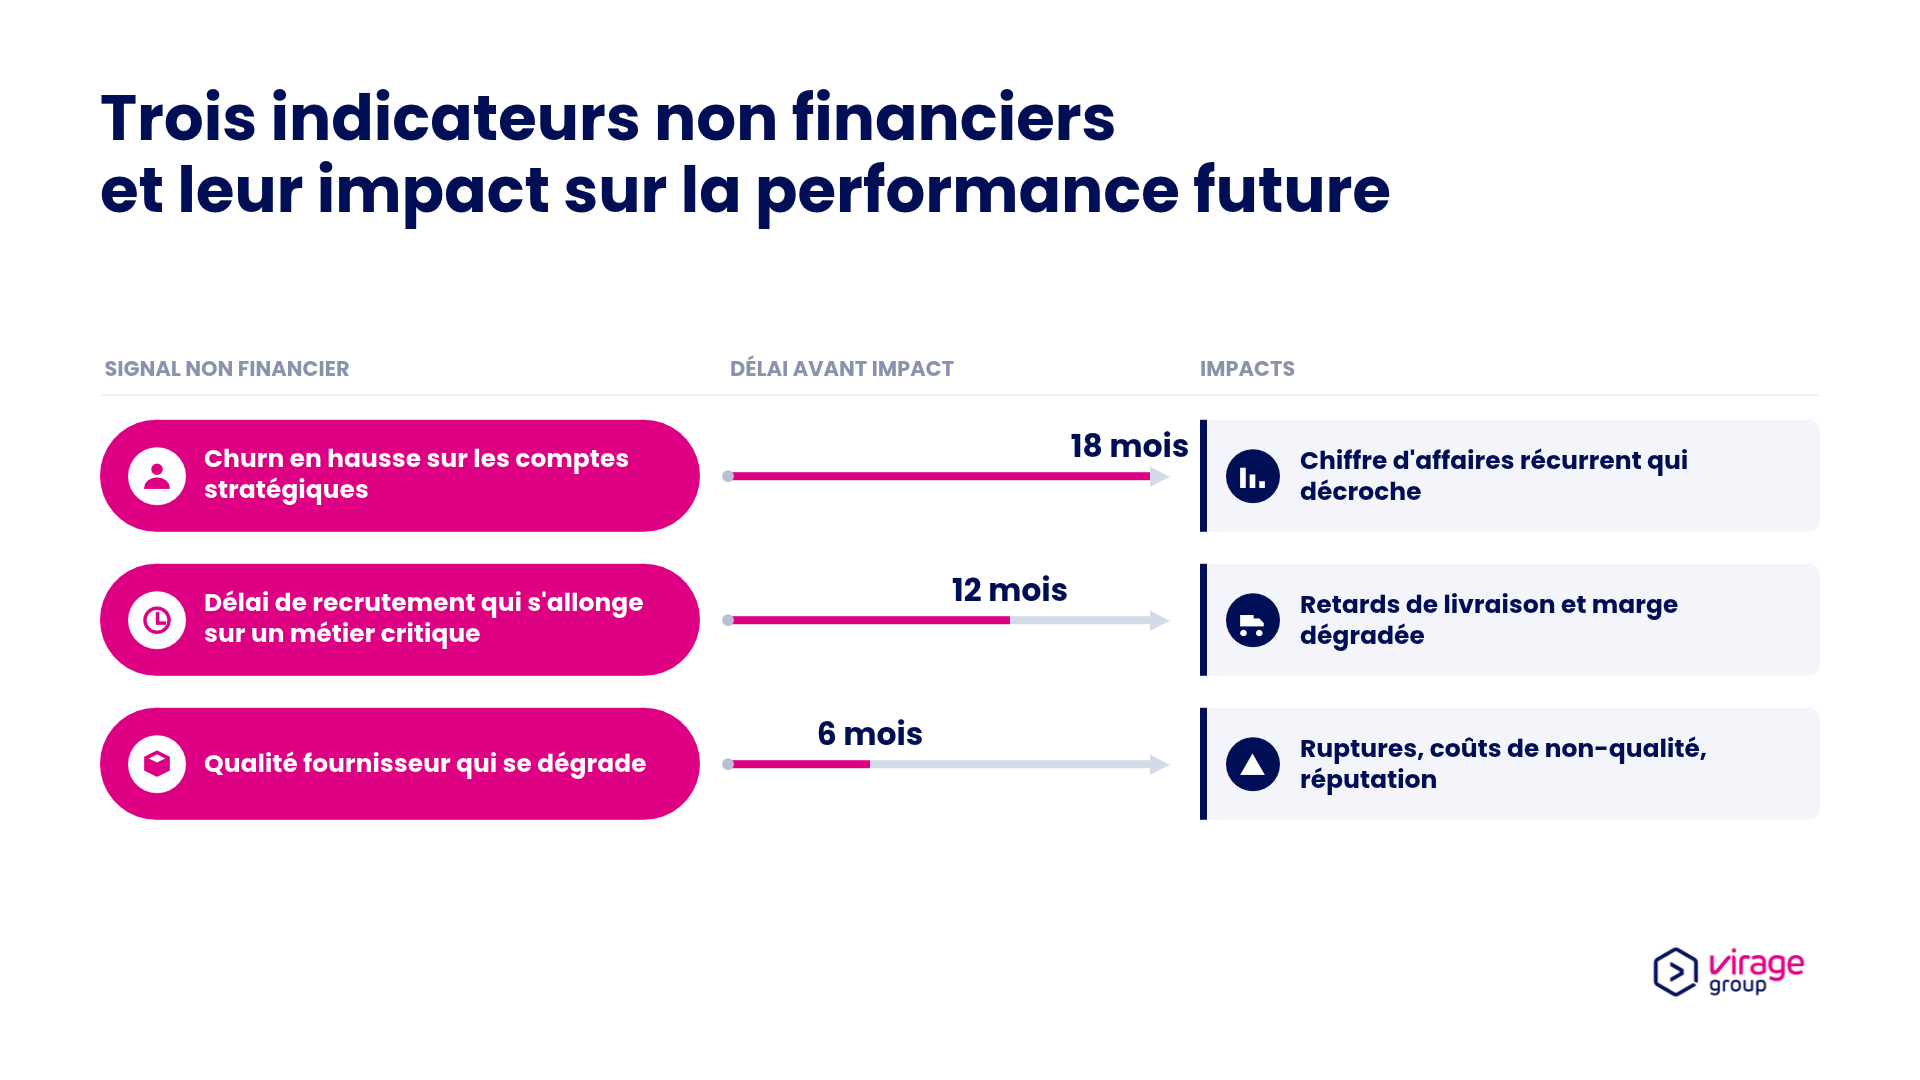
C’est là que les indicateurs non financiers deviennent stratégiques. Le churn annonce une fragilisation du revenu récurrent. Le pipe qualifié prépare le chiffre d’affaires futur. Le délai de recrutement sur un métier critique signale une difficulté d’exécution à venir. L’engagement des équipes influence la qualité de service et la capacité de transformation. La trajectoire carbone prépare l’accès au financement, aux marchés et à la licence d’opérer. Ces indicateurs ne s’opposent pas au financier. Ils expliquent ce qui va, demain, produire ou détruire la performance financière.
Ce que dit le management sur le pilotage au-delà des résultats financiers
La théorie du pilotage stratégique a depuis longtemps dépassé l’idée qu’une entreprise se gouverne uniquement par ses résultats financiers. Dès 1992, le Balanced Scorecard de Kaplan et Norton Nouvelle fenêtre reliait la performance financière aux clients, aux processus internes et à l’apprentissage organisationnel. Son intuition reste centrale. Les résultats financiers sont des conséquences. Les clients, les processus, les compétences et l’innovation en sont souvent les causes.
Les approches de contrôle de gestion distinguent également les indicateurs de résultat et les indicateurs avancés. Les premiers disent ce qui s’est passé, les seconds annoncent ce qui risque de se produire. Un chiffre d’affaires est un résultat. Un pipe qualifié ou un churn sont des signaux avancés. Une marge est un résultat. Un taux de défauts ou une tension fournisseurs en sont des déterminants.
Les travaux sur les systèmes de contrôle rappellent aussi qu’un indicateur oriente les comportements. Certains suivent une cible, d’autres ouvrent une discussion stratégique, d’autres posent des limites à ne pas franchir, en matière de sécurité, d’éthique, de conformité, de risque cyber ou de qualité critique.
Un bon système de pilotage ne juxtapose pas des chiffres. Il rend visibles les causalités entre ressources, activités, clients, collaborateurs, risques, processus et résultats.
Un indicateur stratégique est une règle de décision
Un indicateur non financier devient stratégique lorsqu’il répond à une question simple. Que ferions-nous différemment si cet indicateur évoluait ?
Si la réponse est floue, l’indicateur est probablement décoratif. Il peut être intéressant, légitime, demandé par un référentiel ou utile à une partie prenante, mais il ne pilote pas encore.
Un indicateur stratégique n’est pas seulement un chiffre. C’est une règle de décision.
Il relie une donnée à un arbitrage. Si ce seuil est atteint, nous réallouons des ressources. Si cette trajectoire dévie, nous révisons notre plan. Si ce risque augmente, nous accélérons une transformation.
Cela change la manière de concevoir un tableau de bord. On ne part plus des données disponibles. On part des tensions stratégiques de l’entreprise. Acquisition ou fidélisation ? Croissance rapide ou qualité de delivery ? Stocks réduits pour le cash ou stocks renforcés pour la résilience ? Automatisation ou investissement dans les compétences ?
Les bons indicateurs rendent ces tensions visibles, discutables et arbitrables.
Sept champs pour identifier les arbitrages qui comptent
Les arbitrages à éclairer ne sont jamais les mêmes d’une entreprise à l’autre. Une ETI industrielle, une banque, un acteur du conseil, une plateforme digitale ou un groupe coté ne pilotent pas les mêmes tensions. Le bon système d’indicateurs commence donc par une analyse de causalité : qu’est-ce qui crée, protège ou détruit la performance dans notre modèle ? Quels signaux annoncent une dégradation avant qu’elle n’apparaisse dans les comptes ? Quels choix voulons-nous rendre plus explicites ?
Un problème de rentabilité illustre bien cette logique. Sa manifestation est financière : marge insuffisante, coûts trop élevés, productivité dégradée, cash consommé. Mais ses causes sont souvent non financières : mauvais mix client, taux de conversion insuffisant, churn élevé, complexité excessive de l’offre, défauts qualité, retards de livraison, sous-utilisation des capacités, turn-over des compétences critiques, dette technique, faiblesse de la marque ou coût croissant du risque. Traiter la rentabilité par les seuls chiffres financiers revient alors à regarder le symptôme. Les indicateurs non financiers permettent d’identifier les leviers qui expliquent la marge et sur lesquels agir.
Une première approche permet d’identifier sept champs d’arbitrages utiles. Ils ne constituent pas une liste fermée. Ils servent de grille de questionnement pour relier les indicateurs non financiers aux décisions de gestion.
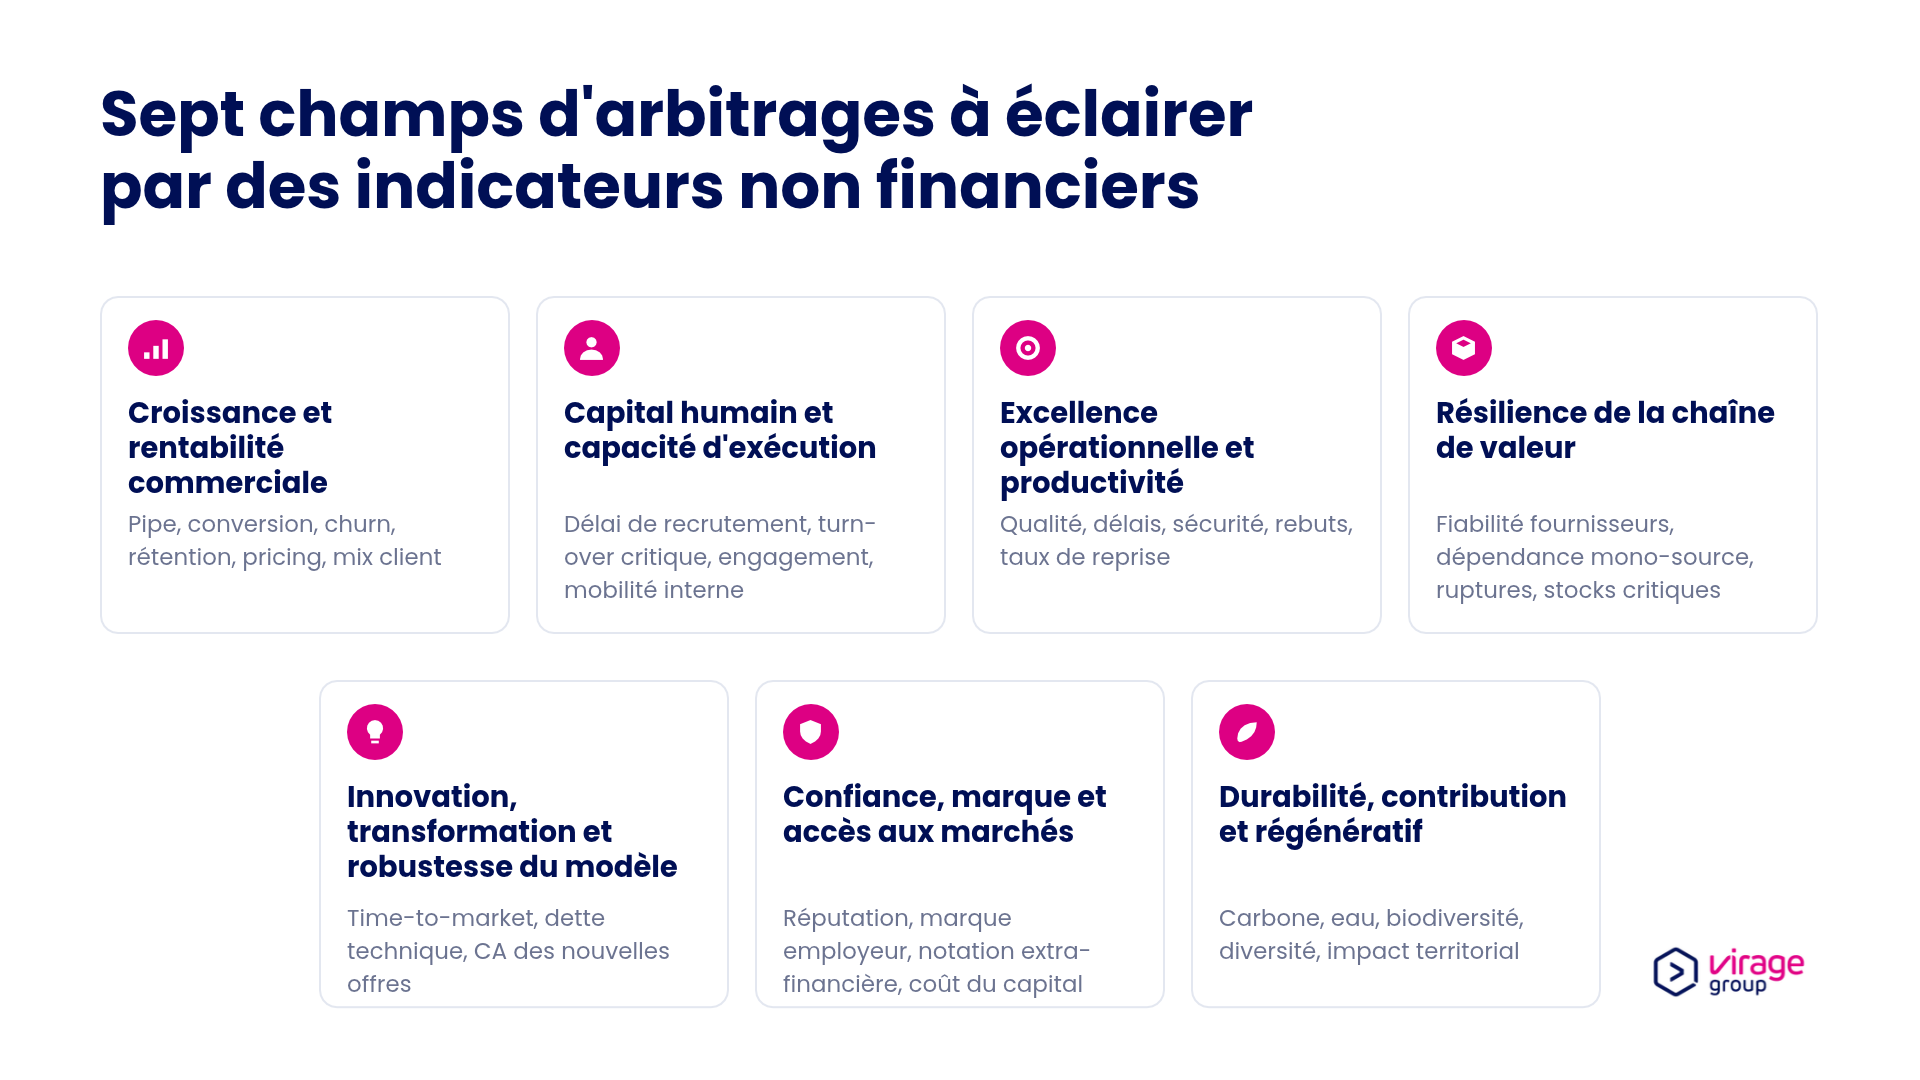
Champ 1 : croissance et rentabilité commerciale
Pipe, conversion, churn, rétention, satisfaction client, pricing, mix client et part de portefeuille éclairent des choix structurants : acquisition ou fidélisation, priorité entre segments, évolution de l’offre, politique tarifaire, concentration de l’effort commercial sur les clients qui créent une croissance saine.
Champ 2 : capital humain et capacité d’exécution
Délai de recrutement, compétences clés, turn-over des hauts potentiels, engagement, mobilité interne ou efficacité de la formation doivent conduire à des choix d’organisation, de management, d’investissement dans les compétences ou de promesse employeur.
Champ 3 : excellence opérationnelle et productivité
Qualité, délais, sécurité, productivité, rebuts, taux de reprise ou respect des engagements clients permettent d’arbitrer entre volume, qualité, coût et robustesse. Une organisation qui ne suit que les volumes peut dégrader sa qualité ; une organisation qui ne suit que la productivité peut fragiliser la sécurité.
Champ 4 : résilience de la chaîne de valeur
Fiabilité fournisseurs, dépendance mono-source, exposition géographique, ruptures, délais d’approvisionnement ou stocks critiques éclairent les choix de dual sourcing, de relocalisation partielle, de stocks de sécurité ou de partenariats fournisseurs.
Champ 5 : innovation, transformation et robustesse du modèle
Time-to-market, adoption digitale, chiffre d’affaires issu de nouvelles offres, dette technique ou avancement des programmes aident à arbitrer entre run et change, exploitation et exploration, amélioration continue et rupture.
Champ 6 : confiance, marque et accès aux marchés
Réputation, préférence client, marque employeur, qualité de la relation avec les parties prenantes, notation extra-financière, perception investisseurs ou accès au financement disent quelque chose de la légitimité de l’entreprise. Ces indicateurs peuvent influencer la conquête commerciale, le coût du capital, l’attractivité des talents, la valorisation boursière ou l’acceptabilité d’un projet.
Champ 7 : durabilité, contribution et régénératif
Carbone, eau, biodiversité, diversité, impact territorial, contribution aux communautés ou chiffre d’affaires à impact positif ne sont stratégiques que s’ils influencent les choix d’investissement, d’offre, d’achat, d’implantation, de partenariat ou de gouvernance.
Cette grille n’a pas vocation à enfermer le pilotage dans sept catégories. Elle sert à alimenter et structurer la discussion stratégique : où se créent nos résultats, où se fragilisent-ils, quels signaux devons-nous suivre, et quels arbitrages devons-nous rendre plus explicites ?
La discipline du petit nombre
Le problème actuel n’est pas le manque d’indicateurs, c’est leur prolifération.
Chaque fonction a construit son propre tableau de bord, en finance, en commerce, en RH, en opérations, en achats, en RSE, en conformité. L’ensemble devient vite illisible.
La discipline consiste à distinguer trois niveaux. Au niveau de la direction générale et du conseil, cinq à sept indicateurs stratégiques suffisent, rarement plus, correspondant aux grands arbitrages à trois ou cinq ans. Chacun doit avoir un propriétaire nommé, une cible, une trajectoire, une fréquence de revue et une conséquence managériale explicite. Ces indicateurs sont à distinguer des indicateurs opérationnels ou financiers et demandent un suivi particulier.
Au niveau des métiers, ces indicateurs se déclinent en pilotage opérationnel, avec une logique causale : chaque indicateur métier doit contribuer à un indicateur stratégique. Au niveau du terrain, les indicateurs sont plus nombreux et plus fréquents. Ils ne doivent pas tous remonter au sommet. Le système ne doit faire remonter que ce qui mérite une décision.
Les conditions d’un bon indicateur stratégique
Un bon indicateur stratégique non financier remplit cinq conditions.
- Il doit être relié à une ambition claire. On ne suit pas le turn-over en général, mais celui des compétences critiques si la stratégie en dépend.
- Il doit être actionnable. Le bon niveau d’un indicateur est celui auquel une décision peut être prise. Trop global, il sert surtout à communiquer. Trop local, il reste invisible pour la stratégie.
- Il doit être gouverné, avec une source de donnée, une définition, un périmètre, un propriétaire et des règles de contrôle définis, sans quoi il perd sa crédibilité.
- Il doit être stable dans le temps, car modifier en permanence les définitions détruit la comparabilité.
- Il doit être connecté au financier. Il ne s’agit pas de tout monétiser artificiellement, mais d’expliciter les chaînes de causalité. Comment le churn influence-t-il le chiffre d’affaires récurrent ? Comment la qualité fournisseur influence-t-elle les ruptures et la réputation ?
Cette connectivité a aussi une traduction directe dans le coût du capital, car les agences de notation, les prêteurs et les investisseurs intègrent de plus en plus ces trajectoires dans leur appréciation du risque, donc dans le pricing de la dette et la valorisation. Un indicateur non financier bien construit n’est pas seulement un outil de pilotage interne. Il devient, indirectement, un paramètre de la valeur de l’entreprise. Cette connectivité fait passer l’indicateur du registre de la preuve à celui de la stratégie.
La conformité doit servir le pilotage, pas l’inverse
Depuis 2022, la CSRD Nouvelle fenêtre et les ESRS ont profondément transformé le sujet en Europe, en obligeant les entreprises à analyser leurs impacts, risques et opportunités, et à documenter leurs politiques, cibles et indicateurs. Cette évolution est utile, car elle force à clarifier les enjeux, fiabiliser les données et rapprocher finance, stratégie, risques, RH et RSE. Mais elle porte aussi un risque, celui de confondre exigence de publication et qualité de pilotage.
La directive Omnibus, entrée en vigueur en mars 2026, relève sensiblement les seuils d’application de la CSRD et allège les normes ESRS. Nombre d’entreprises jusque-là dans le périmètre en sortent. Ce mouvement révèle, en creux, un test grandeur nature de la thèse de cet article.
Les entreprises qui avaient construit un vrai système de pilotage garderont leurs indicateurs non financiers, allègement réglementaire ou non, parce qu’ils orientent des décisions.
Celles qui n’avaient produit qu’un rapport pour l’auditeur les abandonneront sans le moindre effet sur leur performance. La conformité est un accélérateur. Elle ne doit pas devenir le centre de gravité. Le centre de gravité doit rester la stratégie.
Ce que le régénératif change
Les démarches régénératives déplacent le curseur. Il ne s’agit plus seulement de réduire les impacts négatifs, mais de mesurer la contribution positive nette de l’entreprise aux systèmes dont elle dépend, ses territoires, ses écosystèmes, ses filières, ses communautés, ses compétences, la confiance institutionnelle qu’elle suscite.
Mais le même principe s’applique. Les indicateurs régénératifs ne valent pas par leur ambition morale, mais par les arbitrages qu’ils permettent. Mesurer la biodiversité d’un foncier n’a de sens stratégique que si cela modifie les choix d’implantation ou d’investissement.
Le régénératif évite ainsi deux pièges, rester prisonnier d’une logique du « moins mauvais », ou verser dans une communication de contribution positive non démontrée. Entre les deux, il y a une voie plus exigeante, qui consiste à définir quelques indicateurs de vitalité des systèmes, à les relier à des décisions opérationnelles, et à en rendre compte avec rigueur.
Mesurer ce qui oblige à décider
Les entreprises entrent dans une nouvelle phase. La première a été celle de la sensibilisation. Il a fallu reconnaître que les dimensions humaines, clients, opérationnelles et environnementales comptent. La deuxième a été celle du reporting, avec la nécessité de structurer, publier et auditer. La troisième, qui commence maintenant, est celle du pilotage, où ces indicateurs doivent enfin s’intégrer dans les décisions qui engagent réellement l’avenir.
Trois questions permettent de tester, dès la prochaine revue de direction, la maturité réelle d’un tableau de bord non financier. Parmi nos indicateurs actuels, lesquels ont réellement changé une décision dans les six derniers mois ? Pour chacun, sommes-nous capables de nommer la décision qu’il déclencherait s’il franchissait un seuil ? Combien resteraient suivis si l’obligation réglementaire disparaissait demain ?
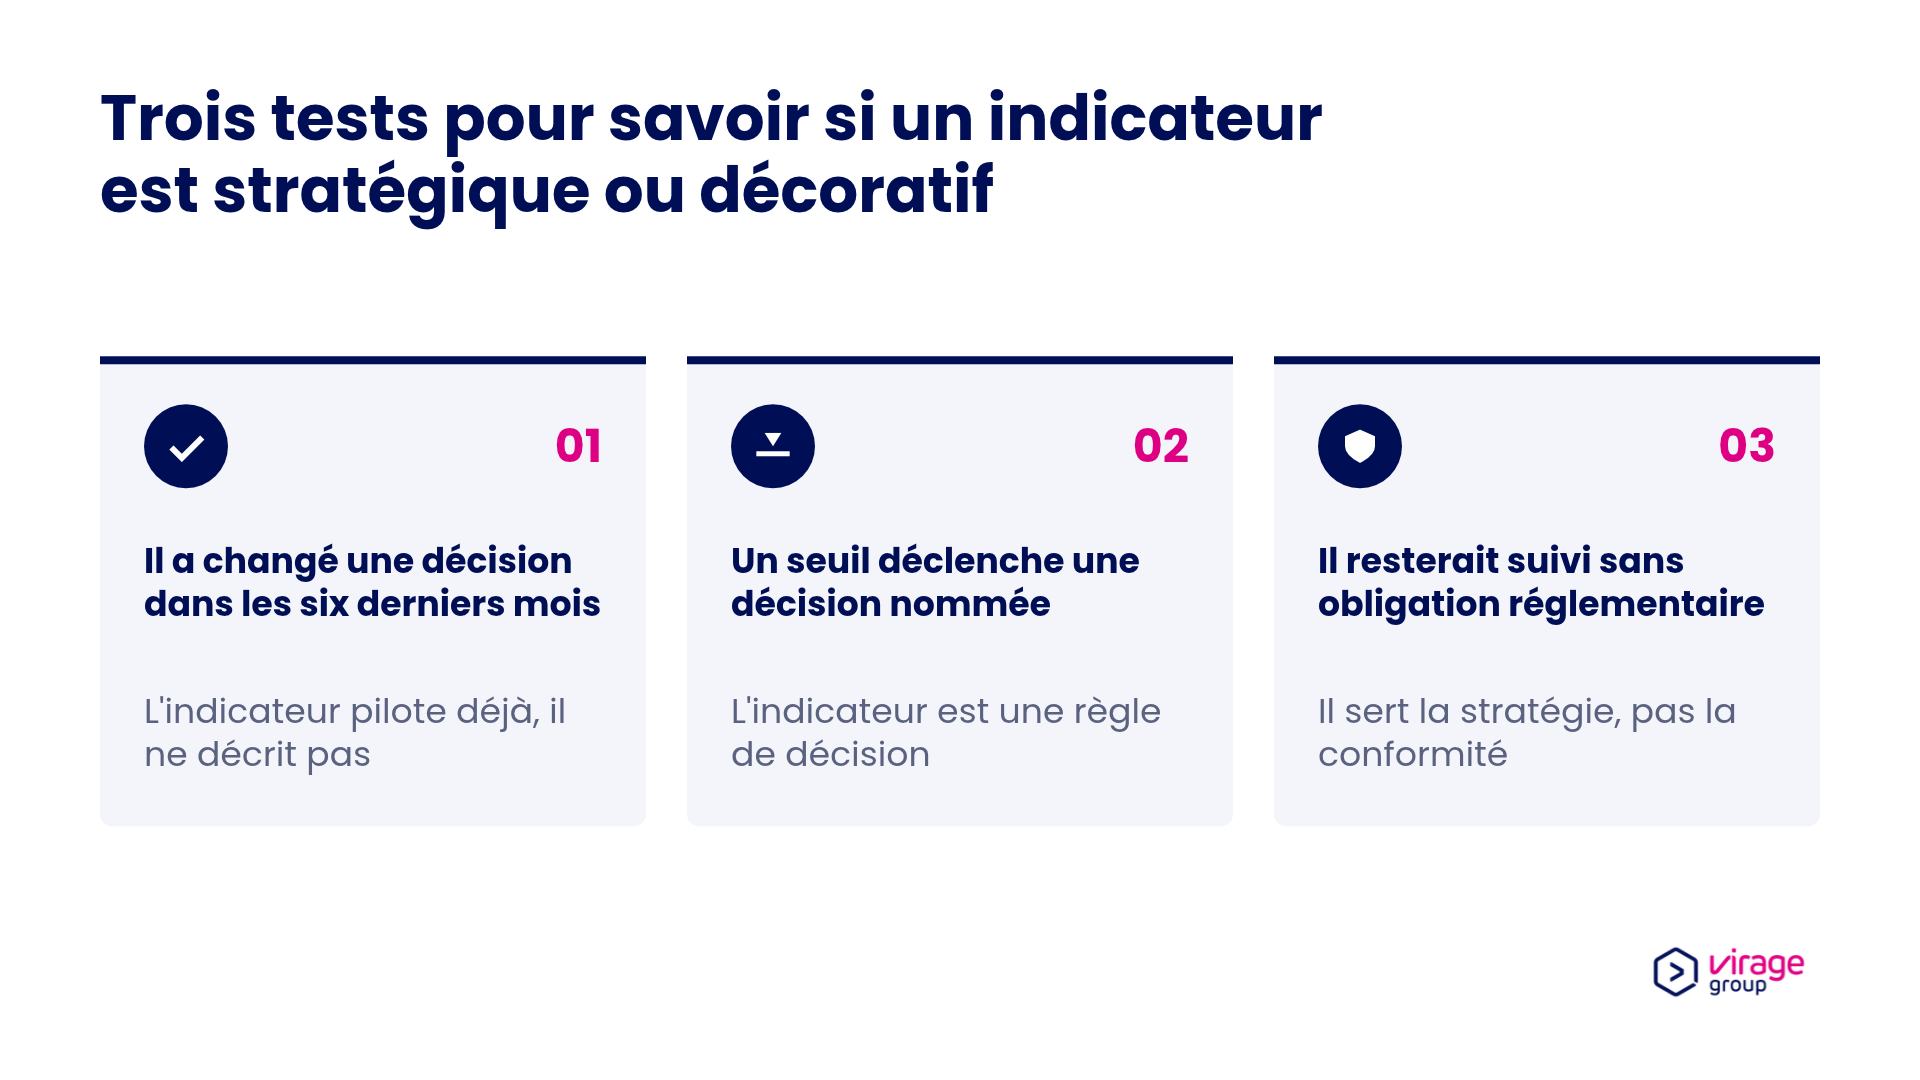
Si les réponses sont décevantes, le problème n’est pas de produire plus de chiffres. Le problème est de mesurer autrement. Car les indicateurs non financiers ne valent pas par ce qu’ils mesurent. Ils valent par les arbitrages qu’ils rendent possibles.
A propos de l’auteur, Stéphane Marchal
Diplômé de l’EDHEC, Stéphane Marchal pilote depuis plus de 25 ans des transformations stratégiques et opérationnelles en France et à l’international, notamment dans les services financiers, le secteur public, la distribution et les médias. Son travail croise performance, conduite du changement et exigences de durabilité. Il accompagne ses clients dans l’évolution de leurs modèles, la gestion des risques et la création de valeur liée aux transitions. Ancien directeur financier, Stéphane est partner dans des cabinets de conseil depuis 2004. Il est également membre de Conseil Regen et alumni de la Convention des Entreprises sur le Climat en 2023.
FAQ – Les indicateurs non financiers
Qu’est-ce qu’un indicateur non financier ?
Un indicateur non financier est un déterminant de performance qui ne s’exprime pas directement en euros : taux de conversion, churn, turn-over des compétences critiques, taux de défauts, dépendance mono-source, time-to-market, dette technique, empreinte carbone, diversité, réputation. Son rôle n’est pas de remplacer les indicateurs financiers, mais de rendre visibles les conditions de la performance future avant qu’elles ne se traduisent dans les comptes.
Quelle différence entre indicateurs non financiers et indicateurs ESG ?
Les indicateurs ESG ne sont qu’une partie des indicateurs non financiers. L’ESG couvre le climat, la biodiversité, les enjeux sociaux et la gouvernance, portés par la CSRD et les ESRS. Les indicateurs non financiers englobent en plus tout le champ commercial, humain, opérationnel, fournisseurs et technologique. Assimiler les deux revient à ignorer la majorité des signaux qui expliquent la performance.
Pourquoi parle-t-on d’indicateurs pré-financiers ?
Parce que beaucoup d’indicateurs non financiers annoncent ce que les comptes enregistreront plus tard. Le churn annonce une fragilisation du revenu récurrent, le pipe qualifié prépare le chiffre d’affaires futur, le délai de recrutement sur un métier critique signale une difficulté d’exécution à venir. Ils ne s’opposent pas au financier : ils en expliquent les causes, avec un temps d’avance.
Combien d’indicateurs non financiers suivre au niveau de la direction générale ?
Cinq à sept indicateurs stratégiques suffisent, rarement plus, correspondant aux grands arbitrages à trois ou cinq ans. Chacun doit avoir un propriétaire nommé, une cible, une trajectoire, une fréquence de revue et une conséquence managériale explicite. Les indicateurs métier et de terrain sont plus nombreux, mais ne doivent pas tous remonter au sommet : le système ne fait remonter que ce qui mérite une décision.
Qu’est-ce qui rend un indicateur non financier réellement stratégique ?
Un test simple : que ferions-nous différemment si cet indicateur évoluait ? Si la réponse est floue, l’indicateur est décoratif. Un indicateur stratégique n’est pas un chiffre, c’est une règle de décision : si ce seuil est atteint, nous réallouons des ressources ; si cette trajectoire dévie, nous révisons le plan.
Quelles sont les cinq conditions d’un bon indicateur stratégique ?
Être relié à une ambition claire, être actionnable au niveau où la décision se prend, être gouverné (source, définition, périmètre, propriétaire, règles de contrôle), être stable dans le temps pour rester comparable, et être connecté au financier par des chaînes de causalité explicites.
La directive Omnibus rend-elle les indicateurs non financiers moins utiles ?
Non, elle agit plutôt comme un révélateur. En relevant les seuils d’application de la CSRD et en allégeant les ESRS, elle fait sortir de nombreuses entreprises du périmètre réglementaire. Celles qui avaient construit un vrai système de pilotage conserveront leurs indicateurs, parce qu’ils orientent des décisions. Celles qui ne produisaient qu’un rapport pour l’auditeur les abandonneront, sans effet sur leur performance.